Types de sinistres
Les sinistres que nous prenons en charge
Quel que soit l’événement, la question est la même : combien votre entreprise a-t-elle réellement perdu, et comment le prouver à votre assureur.
Chaque événement a sa mécanique d’indemnisation
Incendie et explosion
Le sinistre le plus lourd : des mois d’arrêt, une reconstruction, une clientèle à reconquérir. La perte d’exploitation dépasse souvent les dommages matériels. Les enjeux : la période d’indemnisation, le maintien des salaires, les frais de relocalisation, la perte de clientèle après réouverture.
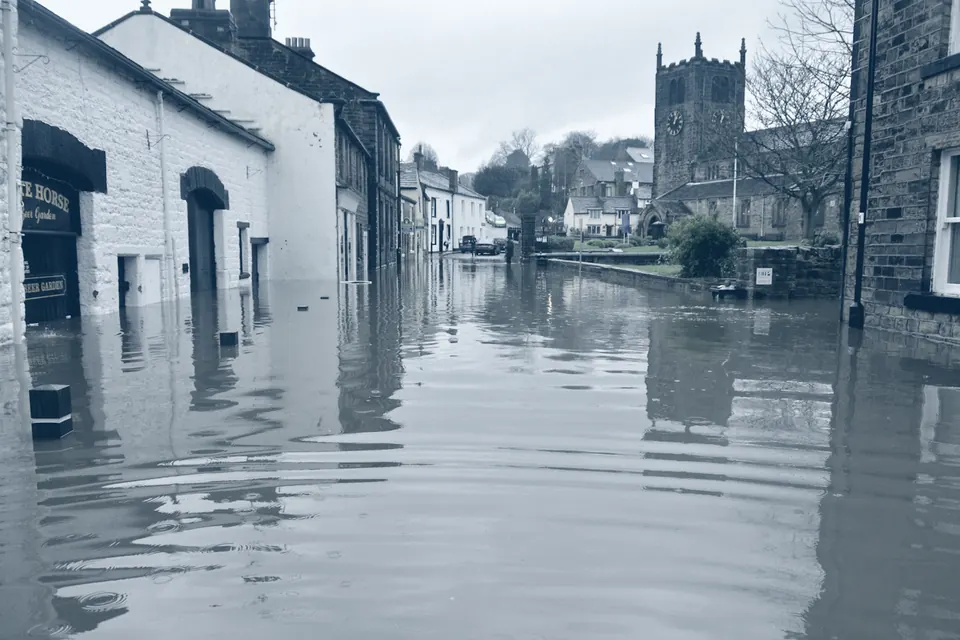
Dégât des eaux et inondation
Fréquent en commerce et en restauration : fermeture de quelques jours à plusieurs semaines, stocks perdus, travaux d’assèchement. L’enjeu est de faire reconnaître la durée réelle de la gêne, au-delà des seuls travaux, et les pertes de marchandises périssables.
Bris de machine et panne
Une presse, un four, une chaîne de froid ou un serveur à l’arrêt : la garantie bris de machine couvre la réparation, la garantie perte d’exploitation, lorsqu’elle est souscrite, couvre l’arrêt. Nous chiffrons la production perdue, les commandes retardées et les frais de solution de secours.
Tempête, grêle, catastrophe naturelle
Procédures et délais spécifiques, franchises légales, cumul de garanties.
Cyberattaque et panne informatique
Une perte d’exploitation sans dommage matériel, couverte selon les cas par les contrats cyber ou certaines extensions multirisques. Reconstitution de l’activité perdue pendant l’indisponibilité, frais de remise en état, atteinte à la réputation lorsque le contrat la prévoit.
Fermeture administrative et carence de fournisseur
Certains contrats couvrent la perte d’exploitation consécutive à une fermeture imposée, à l’impossibilité d’accès aux locaux ou à la défaillance d’un fournisseur essentiel. Ces garanties sont techniques et souvent mal connues : nous vérifions ce que votre contrat permet.
Émeutes, vandalisme, pillage
Vitrine brisée, stock pillé, fermeture forcée : la garantie émeutes existe, nous vous aidons à la faire jouer à sa juste valeur.
Vous avez déjà reçu une proposition d’indemnité ? Ne signez pas de quittance avant de l’avoir fait relire. Envoyez-nous le dossier : la relecture fait partie du premier échange gratuit.
Questions fréquentes
Mon sinistre n’a causé aucun dommage matériel, suis-je couvert ?
Cela dépend du contrat : les garanties cyber, carence de fournisseur ou impossibilité d’accès couvrent parfois la perte d’exploitation sans dommage. Nous analysons votre police avant toute démarche.
L’assureur peut-il appliquer une règle proportionnelle ?
Oui, lorsque le contrat la prévoit : si la marge brute assurée est inférieure à la marge brute réelle, l’indemnité est réduite dans la même proportion. Nous vérifions ce calcul et contestons les applications injustifiées.
Faut-il attendre la fin des travaux pour être indemnisé ?
Non. Nous demandons des acomptes dès que la perte est documentée, pour préserver votre trésorerie et vos salaires.
Les autres rubriques
- Évaluation de la perte d’exploitationLe cœur de notre métier : chiffrer précisément la marge brute perdue, les frais supplémentaires et la période d’indemnisation.
- Le rôle de l’expert d’assuréL’expert de la compagnie est mandaté par la compagnie. Votre expert d’assuré porte vos intérêts, et ses honoraires sont souvent couverts.
- Secteurs d’activitéRestauration, hôtellerie, commerce, industrie, professions libérales : chaque secteur a sa saisonnalité et ses pièges de calcul.
- Contre-expertise et contestationProposition d’indemnité trop basse, refus de garantie, désaccord persistant : les recours existent, dans le contrat et au-delà.
- Émeutes, vandalisme, pillageVitrine brisée, stock pillé, rideau baissé pendant des jours : la garantie émeutes et mouvements populaires existe, encore faut-il la faire jouer à sa juste valeur.